İŞÇİLİK ALACAKLARI NASIL HESAPLANIR ?
I. GİRİŞ
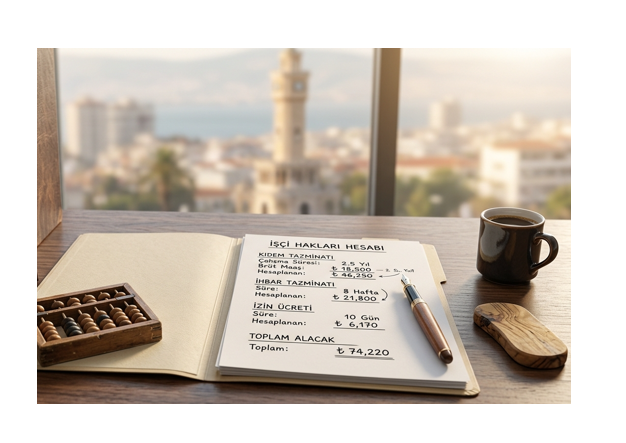
İş davalarında işçilik alacakları nasıl hesaplanır sorusu özellikle iş sözleşmesinin sona ermesiyle birlikte işçi ile işveren arasındaki uyuşmazlıklarda, kıdem ve ihbar tazminatı ile fazla çalışma, hafta tatili, ulusal bayram ve genel tatil, yıllık izin ve ücret alacaklarının hesabında dikkate alınır. İşçilik alacakları hesaplama işlemi çoğu zaman dava açılırken kesin olarak yapılamaz; mahkeme hesabı bilirkişiye yaptırır ve karar büyük ölçüde bilirkişi raporunun doğruluğuna dayanır. Bu nedenle hem işçinin hem işverenin, alacakların hangi formülle ve hangi verilerle hesaplandığını bilmesi, raporu denetleyebilmesi bakımından büyük önem taşır.
II. HESAPLAMA DAYANAKLARI
1. Çıplak Ücret ve Giydirilmiş Ücret
Bütün işçilik alacaklarının hesabı ücretin doğru belirlenmesiyle başlar. Uygulamada iki ücret kavramı kullanılır.
Çıplak ücret, işçiye iş karşılığında ödenen temel ücrettir. Fazla çalışma, hafta tatili, ulusal bayram ve genel tatil ile yıllık izin ücreti çıplak ücret üzerinden hesaplanır.
Giydirilmiş ücret ise çıplak ücrete, işçiye sürekli olarak sağlanan para ve parayla ölçülebilen menfaatlerin eklenmesiyle bulunur. Yemek yardımı, yol ve servis bedeli, düzenli ödenen ikramiye ve primler, yakacak ve giyecek yardımı bu kapsamdadır. 1475 sayılı İş Kanunu’nun yürürlükteki 14. maddesinin on üçüncü fıkrası, kıdem tazminatının hesabında ücrete ek olarak bu menfaatlerin de dikkate alınacağını öngörür. Kıdem ve ihbar tazminatı, işe başlatmama tazminatı ve kötüniyet tazminatı giydirilmiş ücret üzerinden hesaplanır. Yılda bir veya birkaç kez ödenen ikramiyeler, yıllık toplamın on ikiye bölünmesiyle aylık ücrete eklenir.
Arızi ödemeler, örneğin bir defalık ödül veya işin gereği olarak yapılan masraf karşılıkları giydirilmiş ücrete katılmaz. Yine de Yargıtay 9. Hukuk Dairesi’nin güncel uygulamasında, satış hedeflerine bağlı olup tutarı aydan aya değişen primlerin de süreklilik taşıdıkça giydirilmiş ücrete eklenmesi gerektiği, bunun için son bir yılda ödenen primlerin aylık ortalamasının alınacağı kabul edilmektedir.
2. Ücretin İspatı ve Emsal Ücret Araştırması
Ücretin miktarı tartışmalı değilse bordro ve banka kayıtları esas alınır. Uygulamada sıkça karşılaşılan durum, işçinin bordroda asgari ücretle gösterilip aradaki farkın elden ödenmesidir. Bu halde işçi gerçek ücretini tanık dahil her türlü delille ispat edebilir. Mahkeme, işçinin mesleği, kıdemi ve işin niteliği bakımından ilgili meslek odasından, sendikadan veya kamu kurumlarından emsal ücret araştırması yaparak tanık beyanlarını denetler. Emsal ücret araştırması yapılmadan yalnızca tanık anlatımına göre ücret belirlenmesi Yargıtay’ın sık bozma nedenlerindendir.
Geçmiş dönemlere ait ücret bilinmiyorsa bilirkişi, son ücretin o tarihteki asgari ücrete oranını bulur ve bu oranı geçmiş yılların asgari ücretlerine uygulayarak geriye doğru ücret tespiti yapar. Bu yöntem, ücret artışlarının asgari ücretteki artışlarla paralel olduğu varsayımına dayanır.
3. Hizmet Süresinin Tespiti
Hizmet süresi SGK hizmet dökümü, işe giriş ve çıkış bildirgeleri, işyeri kayıtları ve gerektiğinde tanık beyanlarıyla belirlenir. SGK kaydı ile fiili çalışma süresi arasında fark varsa, kayıt dışı dönem tanık ve diğer delillerle ispatlanabilir. Aynı işverene ait farklı dönem çalışmaları, önceki dönem için kıdem tazminatı ödenmemişse ve önceki fesih kıdem tazminatına engel bir nedenle gerçekleşmemişse birleştirilerek hesaba katılır.
4. Brüt ve Net Ayrımı
Bilirkişi önce brüt alacağı hesaplar, ardından yasal kesintileri düşerek net tutarı gösterir. Kesintiler alacağın niteliğine göre değişir. Kıdem tazminatından yalnızca damga vergisi (binde 7,59) kesilir. Gelir vergisi ve sigorta primi kesilmez. İhbar tazminatından gelir vergisi ve damga vergisi kesilir. Ücret niteliğindeki fazla çalışma, hafta tatili, ulusal bayram ve genel tatil ile yıllık izin ücretlerinden ise SGK işçi payı (%14), işsizlik sigortası işçi payı (%1), gelir vergisi ve damga vergisi kesilir. Hüküm kurulurken alacağın brüt mü net mi olduğunun açıkça belirtilmesi gerekir, aksi halde hükmün infazında tereddüt doğar.
III. İŞÇİLİK ALACAK HESAPLAMALARI
1. KIDEM TAZMİNATI HESABI NASIL YAPILIR?
1.1. Hak Kazanma Koşulları
Kıdem tazminatı, 1475 sayılı İş Kanunu’nun 14. maddesinde düzenlenmiştir. İşçinin aynı işverene bağlı olarak en az bir yıl çalışmış olması ve sözleşmenin kanunda sayılan hallerden biriyle sona ermesi gerekir. İşverenin ahlak ve iyi niyet kurallarına uymayan haller dışındaki feshi, işçinin 4857 sayılı Kanun’un 24. maddesine dayanan haklı nedenle feshi, muvazzaf askerlik, yaşlılık aylığı veya toptan ödeme almak, kadın işçinin evlilikten itibaren bir yıl içinde ayrılması, gerekli sigortalılık süresi ve prim gün sayısını tamamlayarak SGK’dan alınan yazıyla ayrılma ve işçinin ölümü bu hallerdendir. İşçinin haklı bir neden olmadan istifası kıdem tazminatına hak kazandırmaz.
1.2. Hesap Formülü
Kıdem tazminatı, her tam hizmet yılı için 30 günlük giydirilmiş brüt ücret tutarındadır. Bir yıldan artan süreler için de aynı oranda ödeme yapılır.
Kıdem tazminatı = (Giydirilmiş brüt aylık ücret × tam yıl sayısı) + (Giydirilmiş brüt aylık ücret × artan ay ÷ 12) + (Giydirilmiş brüt aylık ücret ÷ 365 × artan gün)
Hesapta esas alınan ücret, fesih tarihindeki son ücrettir. Emeklilik nedeniyle ayrılıp aynı işyerinde çalışmaya devam eden işçi bakımından ise ilk dönemin kıdem tazminatı emeklilik tarihindeki ücret üzerinden hesaplanır. Yargıtay 9. Hukuk Dairesi, ücretin ve ücrete eklenecek yardımların parasal değerinin emeklilik tarihine göre belirlenmesi gerektiğini birçok kararında vurgulamıştır.
1.3. Kıdem Tazminatı Tavanı
Bir hizmet yılı için ödenecek kıdem tazminatı, en yüksek devlet memuruna ödenen emeklilik ikramiyesini aşamaz. Tavan, memur maaş katsayısına bağlı olarak Ocak ve Temmuz aylarında yeniden belirlenir. 1 Temmuz 2026 ile 31 Aralık 2026 arasında sona eren iş sözleşmeleri için tavan yaklaşık 73.729 TL’dir. İşçinin giydirilmiş ücreti tavanı aşıyorsa hesapta tavan esas alınır. Tavan kamu düzenine ilişkindir ve mahkemece re’sen gözetilir; uygulanacak tavan fesih tarihindeki tavandır. Yargıtay 9. Hukuk Dairesi’nin 2021/909 E., 2021/6993 K. sayılı kararında, yabancı para üzerinden ücret alan işçinin kıdem tazminatının da fesih tarihindeki tavan gözetilerek belirlenmesi gerektiği açıklanmıştır.
1.4. Örnek Hesap
01.03.2019 tarihinde işe başlayan ve iş sözleşmesi 15.09.2026 tarihinde işverence haklı bir neden olmaksızın feshedilen bir işçiyi düşünelim. İşçinin son çıplak brüt ücreti 60.000 TL, aylık yemek yardımı 4.400 TL, yol yardımı 2.200 TL olsun. Giydirilmiş brüt ücret 66.600 TL’dir ve tavanın altında kaldığından hesapta bu tutar kullanılır. Hizmet süresi 7 yıl 6 ay 14 gündür.
7 yıl için: 66.600 × 7 = 466.200,00 TL
6 ay için: 66.600 × 6 ÷ 12 = 33.300,00 TL
14 gün için: 66.600 ÷ 365 × 14 = 2.554,52 TL
Toplam brüt kıdem tazminatı: 502.054,52 TL
Damga vergisi (binde 7,59): 3.810,59 TL
Net kıdem tazminatı: 498.243,93 TL
1.5. Faiz
Kıdem tazminatının geç ödenmesi halinde, 1475 sayılı Kanun’un 14. maddesi uyarınca fesih tarihinden itibaren mevduata uygulanan en yüksek faiz işletilir. Bu faiz, kanuni faizden farklı ve çoğunlukla daha yüksektir. Dava dilekçesinde açıkça talep edilmesi gerekir.
2. İHBAR TAZMİNATI HESABI NASIL YAPILIR?
2.1. Bildirim Süreleri
Belirsiz süreli iş sözleşmesini fesheden taraf, 4857 sayılı Kanun’un 17. maddesinde öngörülen sürelere uyarak karşı tarafa önceden bildirimde bulunmak zorundadır.
- Hizmet süresi altı aydan az ise iki hafta,
- altı ay ile bir buçuk yıl arasında ise dört hafta,
- bir buçuk yıl ile üç yıl arasında ise altı hafta,
- üç yıldan fazla ise sekiz haftadır.
Bu sürelere uymayan taraf, bildirim süresine ait ücret tutarında ihbar tazminatı öder. İhbar tazminatı yalnızca işçiye değil, bildirim süresine uymadan istifa eden işçiye karşı işverene de tanınmış bir haktır.
2.2. Hesap Formülü
İhbar tazminatı = Giydirilmiş brüt aylık ücret ÷ 30 × (bildirim süresi hafta sayısı × 7)
2.3. Örnek Hesap
Aşağıdaki örnekte hizmet süresi üç yıldan fazla hesap edildiği takdirde bildirim süresi sekiz hafta, yani 56 gündür.
Günlük giydirilmiş ücret: 66.600 ÷ 30 = 2.220 TL
Brüt ihbar tazminatı: 2.220 × 56 = 124.320 TL
Bu tutardan gelir vergisi ve damga vergisi kesilerek net tutar bulunur. Gelir vergisi, işçinin o yılki kümülatif vergi matrahına göre uygulanacak dilim dikkate alınarak hesaplanır.
3. FAZLA ÇALIŞMA ÜCRETİ HESABI NASIL YAPILIR?
3.1. Yasal Çerçeve
4857 sayılı Kanun’un 63. maddesi uyarınca haftalık çalışma süresi en çok 45 saattir. 41. maddeye göre haftalık 45 saati aşan çalışmalar fazla çalışmadır ve her bir saat için normal saat ücretinin yüzde elli fazlası ödenir. Sözleşmeyle haftalık süre 45 saatin altında belirlenmişse, bu süre ile 45 saat arasındaki çalışmalar fazla sürelerle çalışmadır ve yüzde yirmi beş zamlı ödenir. Günlük çalışma süresi on bir saati aşamaz ve yıllık fazla çalışma 270 saatle sınırlıdır. Ancak Yargıtay’ın kökleşmiş uygulamasına göre bu sınırın aşılması, aşan saatlerin ücretinin ödenmesine engel değildir. İşçi fiilen yaptığı bütün fazla çalışmanın karşılığını alır.
Hesapta işçinin kullandığı ara dinlenmeleri düşülür. 68. madde uyarınca dört saat veya daha kısa süreli işlerde on beş dakika, dört saatten fazla ve yedi buçuk saate kadar işlerde yarım saat, yedi buçuk saatten fazla süreli işlerde bir saat ara dinlenme verilir. Gece çalışmalarında 69. madde uyarınca günlük çalışma yedi buçuk saati aşamaz. Bu sınırın aşılması da fazla çalışma olarak değerlendirilir.
3.2. Hesap Formülü
Saat ücreti = Çıplak brüt aylık ücret ÷ 225
Zamlı saat ücreti = Saat ücreti × 1,5
Haftalık fazla çalışma = Haftalık fiili çalışma (ara dinlenmeler düşülerek) − 45 saat
Fazla çalışma ücreti = Zamlı saat ücreti × haftalık fazla çalışma × hesap dönemindeki hafta sayısı
Bilirkişi hesabı her ücret dönemi için ayrı yapar. Yıllık izin, rapor ve işçinin çalışmadığı diğer haftalar hesaptan çıkarılır. Bordroda fazla çalışma ödemesi görünen aylarda, ödenen tutar hesaplanan tutardan mahsup edilir.
3.3. Örnek Hesap
Çıplak brüt ücreti 60.000 TL olan işçinin haftada altı gün 08.00 ile 19.00 saatleri arasında çalıştığını ve bir saat ara dinlenme kullandığını varsayalım.
Günlük fiili çalışma: 11 − 1 = 10 saat
Haftalık fiili çalışma: 10 × 6 = 60 saat
Haftalık fazla çalışma: 60 − 45 = 15 saat
Saat ücreti: 60.000 ÷ 225 = 266,67 TL
Zamlı saat ücreti: 266,67 × 1,5 = 400 TL
Bir haftalık fazla çalışma ücreti: 400 × 15 = 6.000 TL
Fazla çalışma tanık beyanlarıyla ispatlanmışsa bu tutardan aşağıda açıklanan hakkaniyet indirimi yapılır.
3.4. İspat Kuralları
Fazla çalışma yaptığını iddia eden işçi bunu ispatla yükümlüdür. Yargıtay 9. Hukuk Dairesi’nin yerleşik içtihadına göre işçinin imzasını taşıyan bordro, sahteliği ispat edilinceye kadar kesin delildir. İmzalı bordroda fazla çalışma tahakkuku varsa, işçi ancak daha fazla çalıştığını yazılı delille ispat edebilir. Bordroya ihtirazi kayıt koyduysa bordroda görünenden fazla çalışmayı her türlü delille kanıtlayabilir. Bordroda fazla çalışma tahakkuku hiç bulunmuyorsa veya ilgili sütun sıfır gösterilmişse, imzalı olsa dahi bu bordro fazla çalışmanın yapılmadığını göstermez ve işçi tanıkla ispat yoluna gidebilir. Bordro imzalatılmadan, fazla çalışma tahakkuklarını da içerecek şekilde her ay değişen tutarlarda banka yoluyla ödeme yapılması durumunda ise işçinin itirazsız kabulü, kural olarak ödenenden fazla çalışma yapılmadığına karine sayılır.
İşyerine giriş ve çıkış kayıtları, puantaj, kamera görüntüleri, servis çizelgeleri ve e-posta kayıtları gibi belgeler fazla çalışmanın ispatında tanık beyanından daha güçlü delillerdir. Yargıtay, davalı işverene karşı dava açmış işçilerin tanıklığına ihtiyatla yaklaşılması ve yalnızca bu beyanlarla sonuca gidilmemesi gerektiğini de kararlarında vurgulamaktadır.
3.5. Hakkaniyet İndirimi
Fazla çalışma uzun bir dönem için ve tamamen tanık beyanlarına dayanılarak hesaplanmışsa, Yargıtay hesaplanan tutardan takdiri bir indirim yapılmasını aramaktadır. Gerekçe, bir işçinin yıllarca her gün aynı düzende fazla çalışma yapmasının hayatın olağan akışına uygun düşmemesi; hastalık, mazeret ve izin gibi nedenlerle çalışılmayan günlerin bulunmasıdır. Yargıtay 9. Hukuk Dairesi’nin 31.03.2008 tarihli, 2007/14643 E., 2008/6770 K. sayılı kararında, tamamen tanık beyanına dayanan hesapta indirim yapılmadan alacağın tamamının hüküm altına alınması bozma nedeni sayılmıştır.
İndirimin oranı kanunda belirlenmemiştir; uygulamada genellikle yüzde otuz oranında indirim yapılmaktadır. Ancak indirim oranı sınırsız değildir. Yargıtay 9. Hukuk Dairesi’nin 13.12.2018 tarihli, 2015/27058 E., 2018/23215 K. sayılı kararında, tanıkla ispatlanan fazla çalışma ve genel tatil alacaklarından yapılan yüzde elli oranındaki indirimin hakkın özünü etkileyecek ölçüde fahiş olduğu belirtilmiştir. Yazılı belgelerle ispatlanan fazla çalışmalardan ise hakkaniyet indirimi yapılmaz. Daire, 21.03.2011 tarihli, 2009/7608 E., 2011/7526 K. sayılı kararında indirimin aslında çalışma süresinden yapılan bir indirim olarak anlaşılması gerektiğini ifade etmiştir.
4. HAFTA TATİLİ ÜCRETİ NASIL HESAPLANIR?
4.1. Yasal Çerçeve
4857 sayılı Kanun’un 46. maddesine göre işçiye, tatil gününden önce yedi günlük zaman dilimi içinde kesintisiz en az yirmi dört saat dinlenme verilir. Hafta tatili bölünerek kullandırılamaz; yirmi dört saatten kısa kullandırılan hafta tatili hiç kullandırılmamış sayılır. Hafta tatilinin pazar günü olması zorunlu değildir.
4.2. Hesap Formülü
Aylık ücretli işçinin aylık ücreti çalışılmayan hafta tatilinin karşılığını da içerdiğinden, hafta tatilinde çalışan işçiye ayrıca yüzde elli zamlı bir günlük ücret ödenir.
Günlük çıplak ücret = Çıplak brüt aylık ücret ÷ 30
Hafta tatili ücreti = Günlük çıplak ücret × 1,5 × çalışılan hafta tatili sayısı
4.3. Örnek Hesap
Çıplak brüt ücreti 60.000 TL olan işçinin günlük ücreti 2.000 TL’dir. Hafta tatilinde çalıştığı her gün için 2.000 × 1,5 = 3.000 TL hafta tatili ücreti alacağı doğar.
Hafta tatilinde yapılan çalışma, aynı zamanda haftalık 45 saati aşan bir çalışma ise aynı saatler hem hafta tatili hem fazla çalışma olarak iki kez ücretlendirilemez. Yargıtay 9. Hukuk Dairesi’nin güncel kararlarında, hafta tatilinde yapılan çalışmanın hem hafta tatili ücreti hem de fazla çalışma hesabına katılması mükerrer ödeme olarak değerlendirilmiştir. Ayrıca mevsimlik farklılıklar gözetilmelidir. Yargıtay, yalnızca yaz aylarında haftada yedi gün çalışıldığının anlaşıldığı bir olayda yılın tamamı için hafta tatili ücreti hesaplanmasını bozma nedeni saymıştır. Tanıkla ispatlanan hafta tatili alacağından da fazla çalışmada olduğu gibi hakkaniyet indirimi yapılır.
5. ULUSAL BAYRAM VE GENEL TATİL ÜCRETİ NASIL HESAPLANIR?
5.1. Yasal Çerçeve
Ulusal bayram ve genel tatil günleri 2429 sayılı Kanun’da sayılmıştır. 1 Ocak, 23 Nisan, 1 Mayıs, 19 Mayıs, 15 Temmuz, 30 Ağustos ve 29 Ekim günleri ile 28 Ekim’in öğleden sonrası, Ramazan Bayramı’nın arife günü öğleden sonrası ve üç günü, Kurban Bayramı’nın arife günü öğleden sonrası ve dört günü bu kapsamdadır. Yılda toplam on beş buçuk gün eder.
4857 sayılı Kanun’un 47. maddesine göre işçi bu günlerde çalışmazsa ücreti tam ödenir. Tatil yapmayarak çalışırsa ayrıca çalıştığı her gün için bir günlük ücret ödenir.
5.2. Hesap Formülü
Ulusal bayram ve genel tatil ücreti = Günlük çıplak ücret × çalışılan tatil günü sayısı
5.3. Örnek Hesap
Günlük ücreti 2.000 TL olan ve bir yıl boyunca bütün bayram ve genel tatil günlerinde çalışan işçinin alacağı 2.000 × 15,5 = 31.000 TL’dir. Bilirkişi her yılın tatil günlerini takvime göre ayrı ayrı belirler ve işçinin o dönemdeki ücretini esas alır. Bu günlerden birinin hafta tatiline denk gelmesi hâlinde yalnızca bir tatil ücreti hesaplanır. Tanıkla ispatlanan genel tatil çalışmasından da hakkaniyet indirimi yapılmaktadır.
6. YILLIK İZİN ÜCRETİ NASIL HESAPLANIR?
6.1. İzin Süreleri
4857 sayılı Kanun’un 53. maddesine göre işyerinde en az bir yıl çalışmış işçiye;
- hizmet süresi bir yıldan beş yıla kadar (beş yıl dahil) olanlara on dört gün,
- beş yıldan fazla on beş yıldan az olanlara yirmi gün,
- on beş yıl ve daha fazla olanlara yirmi altı gün ücretli izin verilir.
- On sekiz yaşından küçük ve elli yaşından büyük işçilere verilecek izin yirmi günden az olamaz.
İzin süresine rastlayan hafta tatili ve genel tatil günleri izin süresinden sayılmaz.
6.2. Hesap Formülü
- madde uyarınca sözleşme herhangi bir nedenle sona erdiğinde, işçinin hak kazanıp kullanmadığı izin sürelerine ait ücreti, sözleşmenin sona erdiği tarihteki ücreti üzerinden ödenir.
Yıllık izin ücreti = Son günlük çıplak brüt ücret × kullanılmayan izin günü
6.3. Örnek Hesap
Yedi yıl altı ay çalışmış işçinin hak ettiği izin süresi, ilk beş hizmet yılı için 5 × 14 = 70 gün, altıncı ve yedinci yıllar için 2 × 20 = 40 gün olmak üzere toplam 110 gündür. Son yılın tamamlanmamış altı aylık kısmı izin hakkı doğurmaz. İşçi bu sürenin 40 gününü kullanmışsa, kalan 70 gün için alacağı 2.000 × 70 = 140.000 TL brüt olur.
Yıllık iznin kullandırıldığını ispat yükü işverendedir. İşveren bunu işçinin imzasını taşıyan izin defteri veya izin belgeleriyle ispatlamalıdır. Yıllık izin ücretinde zamanaşımı, iş sözleşmesinin sona erdiği tarihten başlar. Bu nedenle işçinin yıllar önce hak ettiği izinler de sözleşmenin sonunda talep edilebilir.
7. ÜCRET ALACAĞI VE ÜCRET FARKI
Ödenmeyen ücret alacağı, ödenmeyen dönemin ücreti üzerinden hesaplanır. İşçinin gerçek ücretinin bordroda gösterilenden yüksek olduğu ispatlanırsa, aradaki fark geçmiş dönemler için ücret farkı alacağı olarak hesaplanır ve bu durumda fazla çalışma, tatil ve izin alacakları da gerçek ücret üzerinden yeniden hesaplanır. Ücretin ödendiğini ispat yükü işverendedir. Gününde ödenmeyen ücretler için 4857 sayılı Kanun’un 34. maddesi uyarınca mevduata uygulanan en yüksek faiz uygulanır.
IV. İŞ GÜVENCESİNE BAĞLI ALACAKLAR VE KÖTÜNİYET TAZMİNATI
1. İşe Başlatmama Tazminatı ve Boşta Geçen Süre Ücreti
Otuz veya daha fazla işçi çalıştıran işyerinde en az altı aylık kıdemi bulunan ve belirsiz süreli sözleşmeyle çalışan işçinin sözleşmesi geçerli bir neden olmadan feshedilirse, işçi işe iade davası açabilir. Mahkeme işe iadeye karar verdiğinde, 4857 sayılı Kanun’un 21. maddesi uyarınca işçi işe başlatılmazsa en az dört, en çok sekiz aylık ücret tutarında işe başlatmama tazminatı ödenir. Bunun yanında kararın kesinleşmesine kadar çalıştırılmadığı süre için en çok dört aya kadar doğmuş bulunan ücret ve diğer hakları da ödenir. İşçinin kararın kesinleşmesinden itibaren on iş günü içinde işverene başvurması şarttır. Bu tazminatlar giydirilmiş ücret üzerinden hesaplanır.
2. Kötüniyet Tazminatı
İş güvencesi kapsamı dışında kalan işçinin sözleşmesi fesih hakkı kötüye kullanılarak sona erdirilirse, 4857 sayılı Kanun’un 17. maddesi uyarınca işçiye bildirim süresine ait ücretin üç katı tutarında kötüniyet tazminatı ödenir. Bildirim süresine de uyulmamışsa ayrıca ihbar tazminatı ödenir. Yukarıdaki örnekte sekiz haftalık ihbar tazminatı 124.320 TL olduğundan kötüniyet tazminatı 124.320 × 3 = 372.960 TL olur. Fesih hakkının kötüye kullanıldığını ispat yükü işçidedir.
V. ZAMANAŞIMI, ARABULUCULUK VE FAİZ
1. Zamanaşımı
Kıdem, ihbar ve kötüniyet tazminatları ile yıllık izin ücreti, 4857 sayılı Kanun’un ek 3. maddesi uyarınca beş yıllık zamanaşımına tabidir ve süre sözleşmenin sona erdiği tarihten işler. Fazla çalışma, hafta tatili, ulusal bayram ve genel tatil ile ücret alacakları da Türk Borçlar Kanunu’nun 147. maddesi uyarınca beş yıllık zamanaşımına tabidir ancak bu alacaklarda süre her bir alacağın muaccel olduğu tarihten başlar. Bu nedenle davalı işveren zamanaşımı def’inde bulunursa, bilirkişi bu alacakları dava veya arabuluculuk başvurusu tarihinden geriye doğru beş yıllık dönemle sınırlı olarak hesaplar. Zamanaşımı def’i ileri sürülmemişse mahkeme bunu re’sen gözetemez.
2. Zorunlu Arabuluculuk
7036 sayılı İş Mahkemeleri Kanunu’nun 3. maddesi uyarınca kanuna, bireysel veya toplu iş sözleşmesine dayanan işçi veya işveren alacağı ve tazminatı ile işe iade taleplerinde arabulucuya başvurulmuş olması dava şartıdır. Arabulucuya başvurulmasından son tutanağın düzenlendiği tarihe kadar geçen sürede zamanaşımı durur ve hak düşürücü süre işlemez. İşe iade talebinde arabulucuya başvuru süresi fesih bildiriminin tebliğinden itibaren bir aydır.
3. Faiz
Kıdem tazminatına fesih tarihinden itibaren en yüksek mevduat faizi işletilir. Ücret ve ücret niteliğindeki alacaklarda, talep edilmesi hâlinde 4857 sayılı Kanun’un 34. maddesi uyarınca en yüksek mevduat faizi uygulanır; Yargıtay, açık talebe rağmen bu alacaklara kanuni faiz uygulanmasını kanun yararına bozma konusu yapmıştır. İhbar ve kötüniyet tazminatı gibi diğer alacaklarda ise temerrüt tarihinden, temerrüt yoksa dava veya talep artırım tarihinden itibaren kanuni faiz istenir.
Kanuni faiz bakımından önemli bir değişiklik yapılmıştır. 31 Temmuz 2026 tarihli ve 33326 sayılı Resmî Gazete’de yayımlanan 7589 sayılı Kanun’un 10. maddesiyle 3095 sayılı Kanun’un 1. maddesi değiştirilmiştir. Kanuni faiz, Türkiye Cumhuriyet Merkez Bankası’nın önceki yılın 31 Aralık günü kısa vadeli kredi işlemlerinde uyguladığı reeskont oranının yüzde sekseni olarak belirlenmiştir. Reeskont oranı 30 Haziran’da önceki yılın sonuna göre beş puan veya daha fazla değişmişse, yılın ikinci yarısında 30 Haziran’daki oranın yüzde sekseni uygulanır. Faiz hesaplarında hangi dönem için hangi oranın uygulandığının raporda ayrıca gösterilmesi gerekir.
VI. BELİRSİZ ALACAK DAVASININ KALDIRILMASI VE YENİ DÖNEM
İşçilik alacakları davaları yıllardır büyük ölçüde belirsiz alacak davası olarak açılmaktaydı. Bu konudaki tartışmalar hem Yargıtay Hukuk Genel Kurulu’nun 22.02.2023 tarihli, 2021/916 E., 2023/108 K. sayılı kararına hem de Anayasa Mahkemesi’nin 08.06.2023 tarihli ve 2019/17969 başvuru numaralı kararına konu olmuştu. Anayasa Mahkemesi, işçilik alacağı için açılan belirsiz alacak davasının alacak belirlenebilir olduğu gerekçesiyle dava şartı yokluğundan reddedilmesini mahkemeye erişim hakkının ihlali saymıştı.
Bu tartışma 7589 sayılı Kanun ile farklı bir zemine taşınmıştır. Kanunun 19. maddesiyle 6100 sayılı Hukuk Muhakemeleri Kanunu’nun belirsiz alacak davasını düzenleyen 107. maddesi 31 Temmuz 2026 tarihinden itibaren yürürlükten kaldırılmıştır. Kanunun 20. maddesiyle HMK’nın 109. maddesine eklenen dördüncü fıkra ile kısmi davada, talep konusunun aynı davada bir defaya mahsus olmak üzere, iddianın genişletilmesi yasağına tabi olmaksızın tahkikat sona erinceye kadar artırılabilmesi imkanı getirilmiştir. Bu yolla artırılan kısım bakımından da zamanaşımı dava tarihinden itibaren kesilmiş sayılır. Kısmi davaya ilişkin HMK 109. maddeye yönelik iptal istemi ise Anayasa Mahkemesi’nin 16.04.2026 tarihli, E.2025/231, K.2026/82 sayılı kararıyla reddedilmiştir.
Geçiş hükmüne göre 31 Temmuz 2026 tarihinden önce açılmış belirsiz alacak davaları, mülga 107. madde hükümlerine göre görülmeye devam eder. Bu tarihten sonra açılacak işçilik alacağı davalarında ise kısmi dava yoluna gidilmesi gerekir.
Uygulama bakımından en önemli sonuç ise talep artırımının yalnızca bir defa yapılabilmesidir. Bilirkişi raporuna yapılacak itirazlar ve alınabilecek ek rapor ihtimali hesaba katılmadan, ilk rapordaki rakamla hemen artırım yapılması telafisi güç kayıplara yol açabilir. Artırımın zamanlaması, raporun ve itirazların durumuna göre dikkatle belirlenmelidir. Faizin başlangıcı ise zamanaşımından ayrı bir meseledir. Artırılan kısım için faiz başlangıcı temerrüt kurallarına göre ayrıca değerlendirilir.
V. SONUÇ
İşçilik alacaklarının hesabı ücretin doğru tespiti, ispat kurallarının doğru uygulanması, zamanaşımı ve mahsup gibi pek çok değişkene bağlıdır. Bilirkişi raporundaki küçük bir hata, alacağın yarı yarıya azalmasına ya da işverenin hiç borçlu olmadığı bir tutarla sorumlu tutulmasına yol açabilir. Belirsiz alacak davasının kaldırılması ve kısmi davada tek seferlik talep artırımı sistemine geçilmesiyle birlikte, dava açılmadan önce yapılacak ön hesabın ve talep artırımının zamanlamasının önemi daha da artmıştır.
Yargıtay kararlarının tam metinlerine Yargıtay Karar Arama sisteminden esas ve karar numaralarıyla ulaşılabilir.
İş Hukuku hakkında diğer yazılarımıza buradan ulaşabilirsiniz.
NOT: Bu yazımız, bilgilendirme amacıyla hazırlanmıştır. Somut olayınıza ilişkin işlem yapmadan önce mutlaka hukuki destek alınız. İzinsiz paylaşılması halinde hukuki süreç başlatılacaktır.
Dike Hukuk ile iletişime geçmek için: https://wa.me/905337608453


Cevap Yaz
Tartışmaya katılmak mı istiyorsun?Katkıda bulunmaktan çekinmeyin!